

}})
}})
}})
}})
}})
}})
En poco más de una década, el dinero que tienen los fondos de inversión en República Dominicana representa el 6% del Producto Interno Bruto, y de aquel primer fondo creado en 2013, con apenas 45 inversionistas, han llegado hoy a 75 fondos de inversión y alrededor de 85,000 inversionistas, según explica Santiago Sicard, presidente de la Asociación Dominicana de Fondos de Inversión (ADOSAFI), quien asegura que “invertir en este instrumento es cada vez más fácil”.
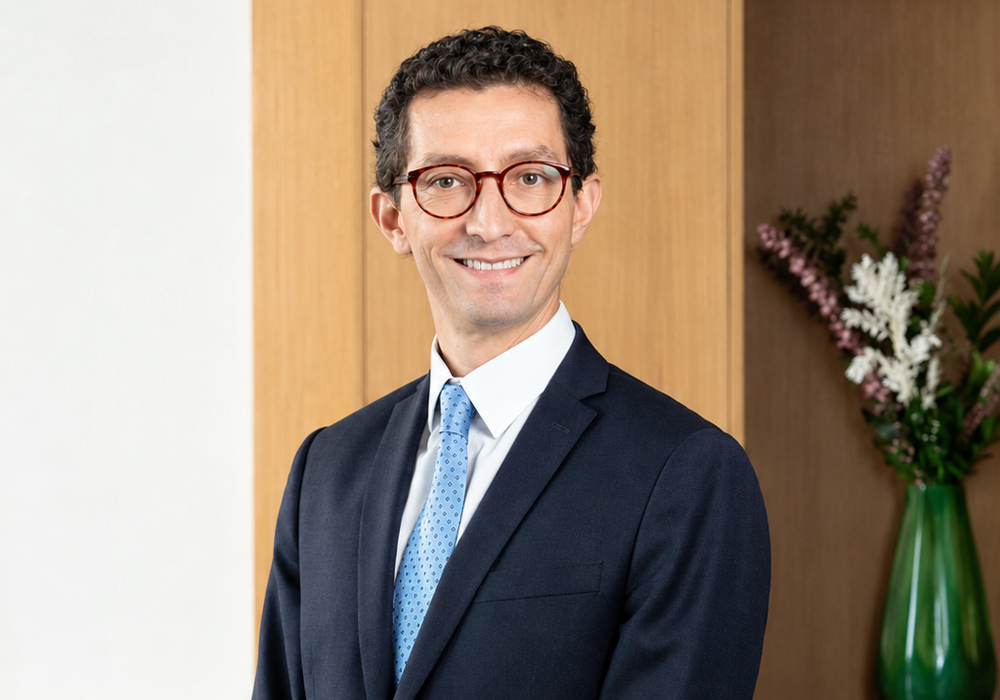
Los fondos de inversión representan una vía para que personas con distintos niveles de ingresos puedan acceder, de manera colectiva y proporcional a activos y proyectos que individualmente podrían estar fuera de su alcance.
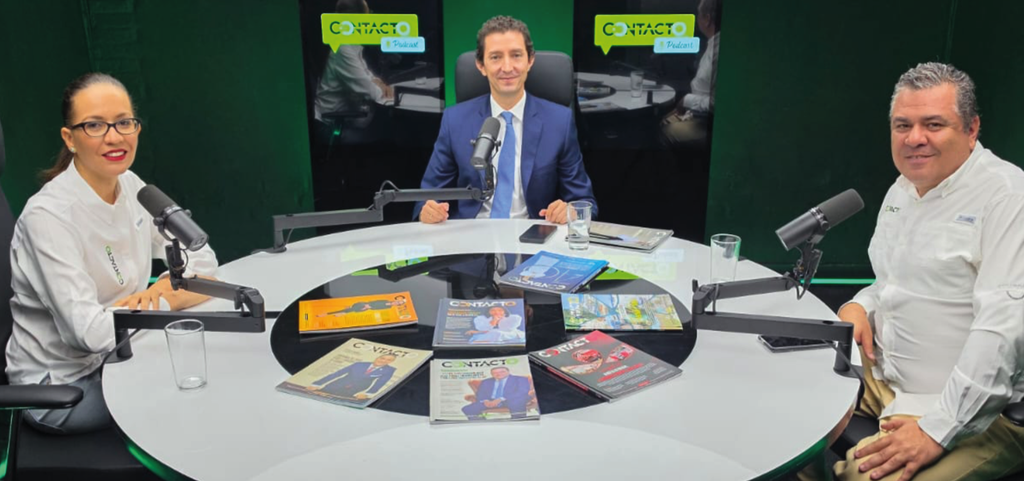
Santiago Sicard, presidente de ADOSAFI, entrevistado en Contacto Podcast, explica que los fondos de inversión plantean una nueva relación con el ahorro, convertir parte de los ingresos presentes en instrumentos capaces de generar rentabilidad y contribuir a objetivos financieros de mediano y largo plazo.
Este colombiano, radicado hace 13 años en República Dominicana, aborda temas como la rentabilidad, la liquidez, los montos mínimos para comenzar a invertir y el potencial que todavía tiene esta industria para crecer en el país. Y, sobre todo, sostiene que “invertir no debería ser un privilegio reservado a quienes tienen grandes capitales, sino una herramienta para construir patrimonio, alcanzar objetivos y ganar tranquilidad financiera con disciplina y tiempo”.
Fondo de inversión
Santiago, ¿qué es un fondo de inversión y cómo funciona?
“La mejor forma de imaginarse un fondo de inversión es como una alcancía donde diferentes personas llevan su dinero para un propósito específico. Y, lo cuento siempre a través de un ejemplo, de cuando yo era pequeñito y quería comprarme una bicicleta. Ese era mi objetivo, mi sueño financiero. Mis papás, con el ánimo de motivarme, darme hábitos financieros de ahorro, me dijeron: ‘ve ahorrando y cuando tengas el dinero, compramos la bicicleta’. Después de seis meses de arduo ahorro, me di cuenta que al paso que iba, me tomaría mucho tiempo comprar la bicicleta.
Entonces, llamé a mis primos y les dije: ‘ahorremos todos en esta alcancía, que en aquella época eran unos marranitos de barro que uno rompía, y con eso compramos la bicicleta entre todos’. Efectivamente, eso hicimos. Cuando tuvimos el dinero suficiente, rompimos la alcancía y llamamos a mis papás. ¿Por qué llamamos a mis papás? Porque mis papás eran las personas que mejor sabían cómo negociar la bicicleta, dónde comprar la bicicleta y cuál era la mejor bicicleta para nosotros, y eso es básicamente lo que es un fondo de inversión. La bicicleta era mía y de mis primos, y todos disfrutábamos de la bicicleta, pero mis papás hacían la gestión de comprar la bicicleta, negociarla y, sobre todo, mantenerla de manera adecuada para que nosotros la pudiéramos disfrutar.
Aquí la comparación es: la bicicleta son los activos que compra el fondo, del cual todos los inversionistas son dueños. Los únicos dueños del fondo son los inversionistas, los aportantes. Y la administradora de fondos cumple el rol del buen papá, tratar que esos activos estén lo mejor posible, den el mejor beneficio posible a los inversionistas”.
Y cuando estoy comprando este fondo, ¿qué es lo que estoy comprando?
“Lo que recibes son cuotas de participación de un fondo. Así como cuando inviertes en una empresa, llevas tu dinero y a cambio te dan unas acciones que representan el pedacito de propiedad que tienes de la empresa. En el caso de los fondos de inversión, cuando inviertes tu dinero, el fondo de inversión te entrega una cuota de participación, que es el equivalente a la acción dentro de una empresa. De hecho, en los fondos cerrados, esa cuota de participación te da derecho a voz y voto en las asambleas anuales que se llevan a cabo, tal cual como ocurre en una empresa, no hay tanta diferencia”.
¿Cuál es la diferencia entre un fondo de inversión abierto y uno cerrado?
“Creo que la principal diferencia radica en el mismo nombre de los fondos de inversión. Los abiertos siempre están abiertos para recibir dinero de los inversionistas y para entregarle dinero a los inversionistas. Simplemente usted tiene que dejar que pase un día laborable, pero sus recursos están disponibles todo el tiempo. Por eso se llaman abiertos. Y, entonces, este tipo de fondos tienden a invertir en activos que se pueden convertir más fácilmente en dinero, en lo que llamamos activos líquidos.
Es importante, porque si los inversionistas piden su dinero, el fondo debe salir a vender esos activos, transformarlo en dinero en efectivo para entregárselo a los inversionistas.
Y el otro tipo de fondo, son los fondos cerrados, que son fondos de más largo plazo, donde el fondo recibe el dinero de los inversionistas, pero el fondo no devuelve el dinero sino hasta el vencimiento. Cada fondo puede tener vencimientos diferentes a tres años, a cinco años, a siete años, a veinte años. Así que es muy importante fijarse en el vencimiento del fondo. Ahora bien, seguramente ustedes dirán: ‘pero, si yo ingreso a un fondo cerrado y necesito mi dinero por anticipado. ¿Qué pasa? ¿No tengo opción?’ Claro que sí. A través de la Bolsa de Valores de la República Dominicana, usted puede vender toda o un pedacito de esas cuotas de participante que usted tiene a otro inversionista. Pero esa transacción no tiene nada que ver con el fondo. Es como si ustedes vendieran las acciones de Coca-Cola. Coca-Cola no tiene nada que ver con esa venta. Usted se la vende a otro inversionista, recibe su dinero y ahora otro inversionista es el propietario de ese fondo”.
¿Cómo gana dinero el inversionista en un fondo de inversión?
“El inversionista siempre va a ganar el total del resultado que obtengan los activos del fondo. Es decir, el fondo de inversión compra, por ejemplo, unos edificios para alquilarlos. Al inversionista lo que le va a llegar es el resultado del alquiler de esos edificios, más la valorización que tengan esos edificios. Como esos activos son del fondo, los valoriza de forma general para todos los inversionistas y los reparte de manera equitativa entre todos, que eso es una gran ventaja, porque aquí no importa si tú has invertido 10 mil pesos, 50 mil pesos, 100 mil pesos o 100, 200 o 500 millones de pesos, proporcionalmente te corresponde el mismo resultado que obtuvo el que invirtió mucho más que tú. A eso lo llamamos, en cierta medida, la democratización de la rentabilidad, porque usualmente, quien tiene más dinero recibe más rentabilidad. En los fondos de inversión, absolutamente todos reciben la misma rentabilidad”.
¿Cuántos fondos de inversión existen hoy en el país?
“Es una pregunta que me encanta responder, porque el desarrollo del mercado de valores dominicano ha sido formidable, pero el de los fondos de inversión ha sido extraordinario. Y la verdad no me sorprende, porque los fondos de inversión alrededor del mundo son el vehículo de inversión más empleado por los inversionistas. Esto no es solo en República Dominicana, es en el mundo entero. Los beneficios que tienen para los inversionistas son tales que son el vehículo favorito de inversión. Nosotros comenzamos con el primer fondo de inversión en el año 2013, con cerca de 45 inversionistas. Hoy en día tenemos 75 fondos de inversión disponibles para los dominicanos y alrededor de 85 mil inversionistas.
Cuando nos comparamos con la región, la penetración en la población en otros países de la región puede estar rondando alrededor del 4 o 5% de la población. En República Dominicana todavía no llegamos ni al 1%. Y cuando hablamos del porcentaje que representa el dinero que tienen los fondos de inversión respecto al Producto Interno Bruto del país, en República Dominicana, ha sido formidable, vuelvo y repito, ya representan el 6% del PIB del país, un monto muy importante. Pero cuando nos comparamos con otros países de la región, por ejemplo, en Chile, tan solo los fondos abiertos tienen alrededor del 14% del PIB, solo los fondos abiertos. Si a eso le sumo a los fondos cerrados, estamos hablando de cerca del 45% del PIB.
Cuando miras Brasil, que es un monstruo, está alrededor del 120% del PIB. Colombia, los fondos a través de la bolsa representan aproximadamente el 15% del PIB. Si nos comparamos con estos países o con el promedio latinoamericano, nos queda por crecer fácilmente más del triple de lo que hemos crecido, y aquí lo interesante viene no tanto en cuánto van a crecer los fondos, sino en cómo y cuánto le pueden seguir aportando al país, que eso es muy llamativo”.
¿Cuál es el mínimo que se puede invertir en un fondo de inversión?
“Va a depender de cada fondo de inversión, pero en los fondos abiertos, usualmente el mínimo está alrededor de 10 mil pesos iniciales o 200 dólares, porque hay fondos en pesos y en dólares. Algunos pueden estar bajitos, otros más altos, pero digamos que en la mayoría está alrededor de esa cifra. Y en los fondos abiertos, que es el caso del que estamos hablando, hay algo adicional, que puedo hacer transacciones usualmente desde dos mil pesos en adelante. Entonces, pude acumular mis 10 mil pesos iniciales, voy a abrir mi cuenta en la administradora de fondos de inversión para el caso de fondos abiertos. Y después de hacer esta primera inversión por 10 mil pesos o por 200 dólares, después puedo hacer transacciones usualmente desde dos mil o cinco mil pesos en adelante.
Entonces, si esta semana, a mí me quedaron RD$3,500 pesos que quiero invertir, no tengo que esperar a acumular más, simplemente transfiero desde mi cuenta bancaria a mi cuenta dentro del fondo de inversión y ya ese dinero está invertido, que es muy sencillo. Si la próxima semana me ocurrió una emergencia y necesito siete mil pesos, los puedo solicitar sin ningún costo. En los fondos abiertos, eso es muy versátil, muy sencillo. El manejo de la liquidez es increíble. De hecho, en los fondos abiertos, el 99% de los inversionistas son personas físicas y el 1% está representado especialmente por corporaciones y por empresas que también utilizan los fondos abiertos para manejar su liquidez, para los recursos que tienen que pagar de nómina a final de mes, para el proyecto que están ejecutando y que de repente hacen pagos trimestrales o cada dos o seis meses, el dinero que están ahorrando para pagar a final de año el doble sueldo, etc.”.
¿Qué pasa en los fondos cerrados?
“En los fondos cerrados se concentra especialmente aquellos proyectos de mediano y largo plazo. Por ejemplo, tener su casa propia. Un buen mecanismo para yo acumular esa cuota inicial, que requiero para comprar mi casa, pues posiblemente lo ideal sea utilizar un fondo inmobiliario. ¿Por qué? Porque si el mercado inmobiliario sube mucho de precio, mi inversión se va a valorizar a la misma velocidad. Ahora bien, usted estará pensando, ‘pero también si cae, me dan en la cabeza’. Si cae, representa que el inmueble que usted va a comprar también ha bajado de precio. Entonces, hay una alineación entre el propósito de inversión y el vehículo que estoy utilizando, que eso creo que es muy importante. Con 75 alternativas, es bastante difícil que yo no encuentre un fondo de inversión que me ayude a cumplir con el propósito de inversión que tengo”.
Doble sueldo y los fondos de inversión
Santiago, aquí en diciembre se entrega el doble sueldo, que normalmente es gastado en consumo, esta puede ser una buena oportunidad para comenzar a invertir.
“Es muy interesante lo que dices, porque la gente a veces dice: ‘Oiga, es que en el día a día no tengo capacidad de invertir absolutamente nada’. Yo creo que eso es una falacia. Yo creo que lo que ocurre es que no metemos en nuestro presupuesto la inversión, que debería ser, yo les digo siempre, al menos inicie con un 5%. Si usted se gana 20,000 pesos, al menos ahorre mil pesos mensuales y va a ver cómo su tranquilidad se va a ir incrementando a través del tiempo, porque es que tener un colchón de ahorro nos da mucha tranquilidad. El dinero es para tener tranquilidad y disfrute. Así que comiencen a hacer transformación, pero si usted definitivamente dice no, es imposible, este año no pude. Si usted ahorra el doble sueldo, es casi ese 5% que usted estuviera haciendo mensualmente.
Así que, si usted lograse ahorrar el doble sueldo, créame que por lo menos ya va a tener buena parte del llamado fondo de emergencia, que es la primera inversión que se debe hacer. Usted no debe dejarlo en la cuenta bancaria, usted debería rentabilizarlo. Y un fondo abierto, totalmente a la vista, le permite a usted tenerlo disponible en el día a día para cualquier emergencia que se le presente. Que el poder del interés compuesto juegue a su favor.
Esto no es para hacerse millonario. Un fondo abierto, a la vista, no lo va a volver millonario a usted, en eso quiero ser claro. Por lo menos, los que tenemos en República Dominicana, que son de bajísimo riesgo, no lo van a volver millonario de la noche a la mañana. Pero, si lo va a tener, se va a permitir tener una tranquilidad que créame que vale la pena tener.
Y, de hecho, si usted ese dinero del doble sueldo, dice es que definitivamente será para su fondo de emergencia, pues llévelo a un fondo de inversión cerrado de más largo plazo, de tres años, de cinco años, algo que usted conozca. Yo siempre creo que es importantísimo saber cómo se genera la riqueza en una inversión y entenderla muy bien.
Entonces, antes de llevar su dinero a un fondo de inversión o a cualquier otro mecanismo de inversión, yo creo que es importantísimo verificar primero, que a quien le estoy entregando ese dinero, tiene credenciales fiables y en el caso dominicano, creo que las más confiables son verificar que esa empresa está registrada en la Superintendencia del Mercado de Valores o en la Bolsa de Valores de República Dominicana”.
Su llegada a RD
Santiago, tienes 13 años en República Dominicana, ¿cómo fue tu llegada al país?
“Es una experiencia muy bonita. Yo acababa de llegar a Colombia, porque estaba viviendo en Australia y me llamaron a hacer un trabajo en Colombia que me llamó mucho la atención, precisamente como gerente de fondos de la empresa que más fondos de inversión tenía en Colombia, llevaba alrededor de un año en Colombia, un trabajo que me gustaba muchísimo, y me llamaron para ofrecerme otro trabajo. Y yo dije: ‘no estoy interesado, estoy feliz donde estoy’, y la verdad estaba absolutamente feliz. Como al mes me volvieron a llamar y me dijeron: ‘Oiga, es que usted es la persona precisa’. Y yo dije: ‘No, es que donde estoy, estoy muy contento, no estoy buscando nada’. Como a los dos meses, me volvieron a llamar. Es una empresa que busca, un head-hunter que busca a nivel mundial gente. Me volvió a llamar y me dijo: ‘Oiga, queremos hablar con usted’.
Yo dije: ‘Bueno, hay que escuchar las señales de la vida. Uno no puede ser terco, uno tiene que escuchar, si no me gusta, digo que no, y ya’. Y escuché, y pues resultó ser un proyecto extraordinario para venir a República Dominicana a ayudar a crear el contexto para que existieran los fondos de inversión y, posteriormente, crear una administradora de fondos de inversión para un grupo empresarial y financiero muy fuerte del país.
Entonces, hablo con algunas de las personas que más respetaba en el mercado colombiano… Y pues, definitivamente, venir al país a crear una industria, a crear una nueva empresa, era una experiencia que muy pocas personas pueden tener en la vida. Así que me llamó la atención, vine inicialmente por un proyecto de dos años, que posteriormente se volvió de cuatro años. Y, al terminar el proyecto, la realidad es que República Dominicana es un país extraordinario, con una gente maravillosa, con un corazón amplio, me enamoré del país y llevo 13 años viviendo en la República Dominicana. Un proyecto de dos años se transformó en 13 años. Sigo trabajando con los fondos de inversión que me apasionan, me mueven, porque creo que cambia la vida de las personas, no solo de los ricos, sino especialmente de aquellos que tienen muchos sueños, pero que no tienen tanto dinero. Los fondos de inversión con disciplina, con tiempo, son el camino para alcanzar esos sueños, lo he vivido en mi familia, lo he vivido con muchísimas personas que se acercan, que ha asesorado a través del tiempo y eso no tiene precio”.
Central: 809-622-4983
Dusan Piña. Presidente y Director.
Contacto: dusanpina@revistacontactord.com
809-697-7585
Haydée Ramírez. Vicepresidenta y subdirectora.
Contacto: hramirez@revistacontactord.com
809-729-8980

Forma de pago: transferencia o depósito en el banco BHD León a la cuenta 27190380011


}})
